Les traitements contre l’obésité de nouvelle génération ne transforment pas seulement la prise en charge médicale du surpoids. En réduisant l’appétit et en modifiant les habitudes alimentaires, ils commencent aussi à se faire sentir dans les comportements d’achat.
Aux États-Unis, certaines catégories de produits alimentaires enregistrent déjà des évolutions chez les consommateurs sous GLP-1. Chez nous, le phénomène est certes encore émergent, mais les professionnels du commerce et de l’industrie ont probablement intérêt à s’y intéresser dès maintenant.
Il y a encore quelques années, le sujet semblait relever essentiellement de la médecine. Aujourd’hui, il intéresse de plus en plus les acteurs de l’alimentaire. Les médicaments dits GLP-1 sont utilisés dans le le traitement du diabète de type 2 et, dans certains cas, dans le traitement contre l’obésité. Ils agissent notamment sur la sensation de satiété. Or, si un individu est plus vite rassasié, il mangera de plus petites quantités et son panier de courses pourrait lui aussi évoluer. C’est cette conséquence indirecte qui commence à attirer l’attention des industriels et des distributeurs du secteur alimentaire.
Une réalité déjà présente en Belgique
Le phénomène n’est plus uniquement théorique sur le marché belge. L’INAMI indique qu’en 2024, quelque 55 000 patients uniques ont reçu de l’Ozempic (contre 49 628 en 2023 et 40 646 en 2022). Ces chiffres concernent uniquement les traitements remboursés et ne couvrent donc pas l’ensemble des utilisateurs de médicaments GLP-1.
Bien qu’il soit encore largement prématuré de parler d’une « révolution GLP-1 », le phénomène dispose désormais d’une masse critique suffisante pour qu’on s’y intéresse de plus près.
Un panier réduit... mais surtout différent !
Les premières études consacrées aux comportements d’achat montrent que les consommateurs sous GLP-1 ne se contentent pas nécessairement d’acheter moins : ils peuvent aussi acheter autrement.
Quelles catégories pourraient être les plus exposées ? Les données américaines donnent déjà quelques indications.
Selon une analyse publiée par McKinsey en juin 2026, les utilisateurs de GLP-1 réduisent notamment leurs dépenses dans plusieurs catégories alimentaires. Six mois après le début du traitement, les baisses observées concernent particulièrement les snacks salés (-11,5 %), la pâtisserie sucrée (-8,5 %), certains accompagnements surgelés (-7,5 %), les sauces et huiles (-7,4 %), le fromage (-7,2 %), les biscuits (-7,0 %) et les boissons rafraîchissantes (-6,8 %). D’autres catégories sont également touchées : jus, pâtes et céréales, confiserie, desserts ou encore certains produits de consommation courante.
À l’inverse, l’étude fait apparaître de petites progressions pour les fruits et légumes frais, les yaourts, les snacks à base de viande et les barres nutritionnelles.
Sans interpréter ces chiffres comme une prévision applicable en l’état au marché belge, ils permettent de dégager une hypothèse intéressante : l’effet GLP-1 pourrait moins être celui d’une baisse de la consommation alimentaire que celui d’une redistribution des dépenses entre catégories.
Bref, un consommateur qui mange moins de chips, de biscuits ou de chocolat ne dépensera pas nécessairement moins pour son alimentation. Il consacrera son budget alimentaire à d’autres produits.
Une alimentation pensée en termes d'apports nutritionnels
Les premières études suggèrent ainsi un intérêt accru pour des produits répondant à plusieurs besoins ou critères :
- davantage de protéines
- des aliments rassasiants pour des portions relativement réduites ou en formats individuels
- des produits frais et peu transformés
- des aliments riches en fibres
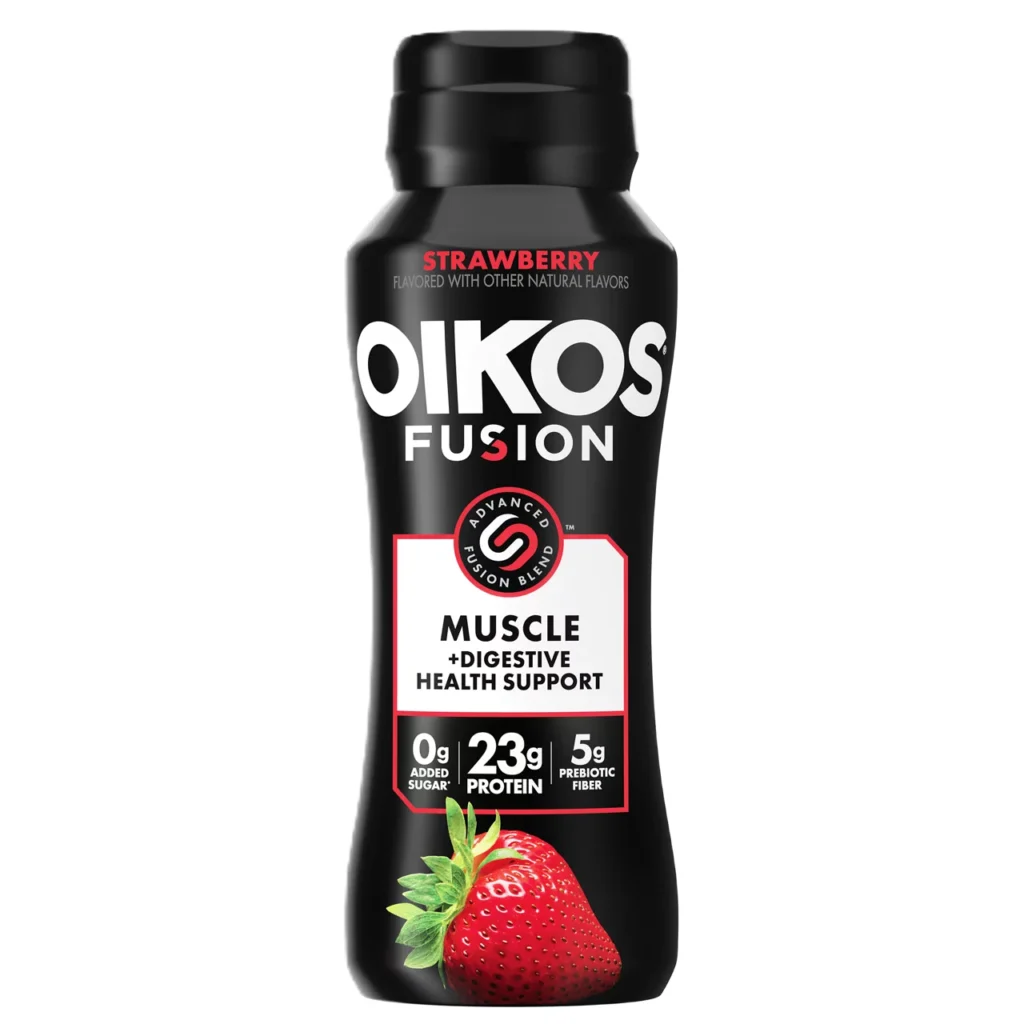
On voit déjà apparaître des réponses industrielles. Aux États-Unis, Danone a par exemple lancé Oikos Fusion, un yaourt à boire destiné notamment aux consommateurs utilisant des traitements GLP-1, avec une formulation mettant en avant les protéines et les fibres et visant à maintenir la masse musculaire lors d’une perte de poids.
Le GLP-1 pourrait donc accélérer une tendance qui existait déjà : le passage d’une alimentation pensée en termes de quantité à une alimentation davantage pensée en termes de densité nutritionnelle.
Quelles opportunités pour le commerce alimentaire ?
Pour le distributeur, la question n’est pas nécessairement de créer un rayon « GLP-1 ». Ce serait probablement une approche trop étroite.
L’enjeu est plutôt de réfléchir à la manière dont le magasin peut répondre à un consommateur qui recherche davantage de qualité nutritionnelle, de satiété et de praticité, tout en achetant en plus petites quantités.
Cela peut avoir des conséquences très concrètes sur l’assortiment et le merchandising.
1. Repenser la notion de portion
Si les quantités consommées diminuent, les grands formats familiaux ne sont pas nécessairement toujours les plus pertinents. Les formats individuels, les petites portions et les produits permettant de consommer « juste ce qu’il faut » pourraient gagner en intérêt.
Mais il existe ici un paradoxe commercial : les petits formats ont souvent un prix au kilo plus élevé. Dans un contexte où le pouvoir d’achat reste un facteur majeur des décisions alimentaires, le distributeur devra donc trouver un équilibre entre portion adaptée, prix accessible et réduction du gaspillage.
2. Faire davantage de place aux protéines
Indépendamment des GLP-1 et bien avant eux, l’intérêt pour les protéines constituait déjà une tendance forte. Mais les traitements pourraient donner une nouvelle dimension à cette tendance.
Lorsque l’apport calorique global diminue, la qualité nutritionnelle des calories restantes prend davantage d’importance. Cela peut favoriser les produits riches en protéines : produits laitiers, œufs, poisson, viande, légumineuses, mais aussi certaines nouvelles catégories de produits enrichis.
3. Valoriser les produits frais et simples
Après le début du traitement, les études montrent que la proportion de produits ultra-transformés dans les achats diminue, tandis que les achats se déplacent légèrement vers des produits moins transformés.
Cela pourrait renforcer l’intérêt des rayons fruits et légumes, produits frais, produits laitiers nature ou encore des offres permettant de composer facilement des repas équilibrés.
Pour le commerce, le défi consiste alors à rendre cette alimentation attractive et pratique, plutôt qu’à simplement multiplier les références estampillées « healthy ».
Et les catégories "plaisir" ?
C’est sans doute l’une des questions les plus sensibles pour les industriels.
Les snacks, confiseries, biscuits, pâtisseries, boissons sucrées ou desserts font partie des catégories pour lesquelles les premiers chiffres internationaux suggèrent un impact potentiel plus important.
Mais cela ne signifie pas que les consommateurs sous GLP-1 cessent de consommer des produits plaisir. La réalité pourrait être davantage celle d’une sélectivité accrue : moins souvent, en plus petite quantité, mais éventuellement avec une recherche de qualité ou d’une expérience plus forte.
Cette hypothèse rejoint d’ailleurs une tendance plus large observée dans le grocery européen : alors que les volumes progressent peu, certains consommateurs continuent à rechercher des produits premium ou de meilleure qualité.
Le risque : surestimer le phénomène
Il serait toutefois dangereux pour un industriel ou un distributeur de construire dès aujourd’hui sa stratégie autour des seuls GLP-1.
D’abord parce que leur pénétration reste relativement limitée en dehors des États-Unis. En Belgique par exemple, le marché est suffisamment exposé aux traitements GLP-1 pour que leur impact potentiel sur la consommation alimentaire mérite d’être suivi. Mais l’encadrement médical et le remboursement limitent encore leur diffusion par rapport aux États-Unis.
Par ailleurs, les données disponibles à l’étranger ne permettent pas encore de déterminer quelle part des changements observés est directement attribuable au médicament et quelle part relève du changement global de mode de vie qui accompagne souvent une démarche de perte de poids.
Enfin parce que les consommateurs modifient leur alimentation pour un multitude et une combinaison d’autres raisons : inflation, santé, vieillissement, nouvelles habitudes, préoccupations environnementales, recherche de praticité, sport ou évolution des structures familiales.
Le GLP-1 est donc davantage un accélérateur potentiel qu’une explication unique de l’évolution du panier alimentaire. Pour les professionnels de l’alimentaire, le sujet est donc moins celui d’un bouleversement immédiat que celui d’une transformation progressive des attentes. Et cette transformation rejoint plusieurs tendances déjà identifiées par le secteur : davantage de protéines, produits frais, alimentation fonctionnelle, portions adaptées, recherche de praticité et intérêt croissant pour la santé.
Pour l’industrie et le commerce alimentaire, le véritable enjeu n’est donc peut-être pas de savoir « que vont manger les personnes sous GLP-1 ? », mais plutôt : Que devient le panier alimentaire lorsque la faim cesse d’être le principal moteur de la consommation ? C’est une question suffisamment importante pour mériter, dès aujourd’hui, une place dans les réflexions stratégiques des professionnels de l’alimentaire.